
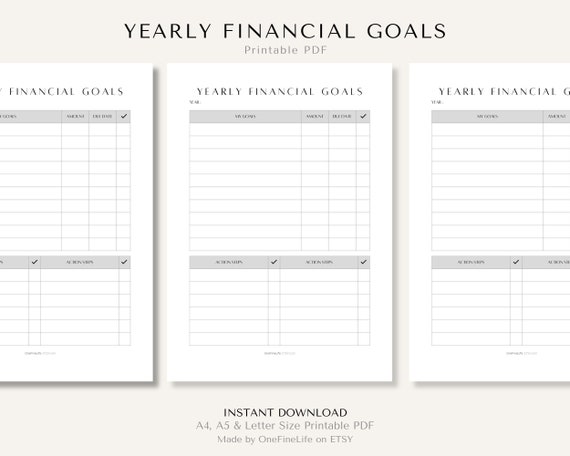
Das Setzen von Finanzzielen ist ein grundlegender Schritt auf dem Weg zu finanzieller Sicherheit und Unabhängigkeit. Ohne klare Vorstellungen, wohin die Reise gehen soll, fällt es schwer, die richtigen Entscheidungen zu treffen und konsequent zu bleiben. Ob es darum geht, ein Eigenheim zu kaufen, für die Altersvorsorge zu sparen oder unerwartete Ausgaben zu decken – spezifische und realistische Finanzziele bilden das Fundament für eine erfolgreiche persönliche Finanzstrategie. Viele Menschen fragen sich, wie sie diese Ziele so formulieren können, dass sie nicht nur inspirierend, sondern auch tatsächlich erreichbar sind. Es geht nicht nur darum, viel Geld zu wollen, sondern einen konkreten Plan zu entwickeln, der Schritt für Schritt zum gewünschten Ergebnis führt.
Overview
- Finanzziele sind entscheidend für finanzielle Sicherheit und Unabhängigkeit.
- Eine präzise Formulierung hilft, die richtigen Entscheidungen zu treffen und konsequent zu bleiben.
- Die SMART-Methode bietet einen bewährten Rahmen für die Definition erreichbarer Ziele.
- Regelmäßige Überprüfung und Anpassung der Finanzziele an veränderte Lebensumstände sind unerlässlich.
- Das Aufteilen großer Ziele in kleinere Schritte macht sie weniger überwältigend und besser umsetzbar.
- Beispiele für Finanzziele reichen von kurzfristigen Notgroschen bis hin zur langfristigen Altersvorsorge.
- Das Bewusstsein über eigene Einnahmen und Ausgaben ist die Basis für jede effektive Finanzplanung in DE.
Warum präzise Finanzziele unerlässlich sind
Viele Menschen haben vage Vorstellungen von ihren finanziellen Wünschen, wie zum Beispiel “Ich möchte reich werden” oder “Ich möchte mir keine Sorgen um Geld machen müssen.” Solche allgemeinen Wünsche sind zwar nachvollziehbar, aber als Finanzziele leider wenig hilfreich. Sie bieten keine konkrete Handlungsgrundlage und sind schwer messbar. Präzise Finanzziele hingegen geben eine klare Richtung vor. Sie ermöglichen es Ihnen, Ihren Fortschritt zu verfolgen, Ihre Motivation aufrechtzuerhalten und fundierte Entscheidungen über Ihre Ausgaben, Ersparnisse und Investitionen zu treffen. Wenn Sie wissen, wofür Sie sparen, fällt es leichter, auf unnötige Ausgaben zu verzichten oder zusätzliche Einkommensquellen zu finden. Ein genau definiertes Ziel wirkt wie ein Kompass, der Sie durch die Komplexität Ihrer Finanzen leitet und Ihnen hilft, auf Kurs zu bleiben. Ohne diese Klarheit laufen Sie Gefahr, ziellos zu agieren und Ihre finanziellen Ressourcen nicht optimal zu nutzen. Für Bürger in DE bedeutet dies oft auch, sich mit spezifischen steuerlichen oder rechtlichen Rahmenbedingungen auseinanderzusetzen, die nur mit einem klaren Ziel vor Augen sinnvoll berücksichtigt werden können.
Die SMART-Methode zur Definition Ihrer Finanzziele
Die SMART-Methode ist ein bewährtes Framework, um Ziele klar und erreichbar zu formulieren. Sie ist besonders nützlich, wenn es um Finanzziele geht:
- Spezifisch (Specific): Ihr Ziel sollte so präzise wie möglich sein. Anstatt “Ich möchte Geld sparen”, formulieren Sie “Ich möchte 10.000 Euro für eine Anzahlung auf ein Haus sparen.”
- Messbar (Measurable): Sie müssen Ihren Fortschritt verfolgen können. Das Ziel sollte eine Zahl enthalten, die angibt, wann es erreicht ist. (z.B. “10.000 Euro” oder “eine monatliche Sparrate von 200 Euro”).
- Attraktiv/Erreichbar (Achievable): Das Ziel muss realistisch und in Ihrem finanziellen Rahmen umsetzbar sein. Ein Ziel, das unerreichbar scheint, kann schnell demotivieren. Überlegen Sie, welche Schritte und Ressourcen notwendig sind.
- Relevant (Relevant): Das Ziel sollte für Sie persönlich wichtig sein und zu Ihren langfristigen Werten und Prioritäten passen. Passt es zu Ihrer Lebensplanung und bringt es Sie näher an Ihre finanzielle Freiheit?
- Terminiert (Time-bound): Legen Sie einen klaren Zeitrahmen fest, bis wann das Ziel erreicht sein soll. “Ich möchte 10.000 Euro bis zum 31. Dezember 2026 für eine Anzahlung auf ein Haus sparen.” Ein fester Termin schafft Dringlichkeit und hilft bei der Planung.
Wenn Sie Ihre Finanzziele nach der SMART-Methode formulieren, schaffen Sie eine solide Grundlage, die es Ihnen ermöglicht, einen detaillierten Aktionsplan zu erstellen und Ihre Fortschritte effektiv zu überwachen.
Praktische Finanzziele für verschiedene Lebensphasen
Finanzziele variieren stark je nach Lebensphase und individuellen Prioritäten. Es gibt kurzfristige, mittelfristige und langfristige Ziele.
- Kurzfristige Finanzziele (bis zu 1 Jahr): Dazu gehört oft der Aufbau eines Notgroschens, der drei bis sechs Monatsausgaben abdecken sollte. Dies ist ein entscheidendes Ziel für jeden Haushalt in DE, um unvorhergesehene Ereignisse wie Jobverlust oder Reparaturen abzudecken, ohne Schulden machen zu müssen. Auch kleinere Anschaffungen wie ein neues Elektrogerät oder ein Urlaub können kurzfristige Ziele sein.
- Mittelfristige Finanzziele (1 bis 5 Jahre): Hier fallen häufig größere Anschaffungen hinein, wie der Kauf eines Gebrauchtwagens, eine größere Reise, eine Weiterbildung oder die Tilgung hochverzinster Schulden (z.B. Kreditkarten). Auch die Anzahlung für ein Eigenheim wird oft in diesem Zeitraum angespart.
- Langfristige Finanzziele (über 5 Jahre): Die Altersvorsorge ist das klassische langfristige Finanzziel, das idealerweise frühzeitig beginnt. Dazu gehören auch der Vermögensaufbau durch Investitionen, die Finanzierung der Ausbildung für Kinder oder die frühzeitige Schuldentilgung eines Immobiliendarlehens. Diese Ziele erfordern oft Konsistenz über viele Jahre hinweg und eine gut durchdachte Anlagestrategie.
Unabhängig von der Dauer ist es wichtig, dass Sie Ihre Ziele regelmäßig überprüfen und an veränderte Lebensumstände anpassen. Ein Jobwechsel, eine Familiengründung oder ein unerwarteter Gewinn können alle eine Neubewertung Ihrer Finanzziele erforderlich machen.
Die Bedeutung regelmäßiger Überprüfung Ihrer Finanzziele
Das Setzen von Finanzzielen ist kein einmaliger Akt, sondern ein fortlaufender Prozess. Das Leben ist dynamisch, und Ihre finanziellen Prioritäten können sich im Laufe der Zeit ändern. Daher ist die regelmäßige Überprüfung Ihrer Finanzziele absolut entscheidend für ihren Erfolg. Planen Sie mindestens einmal im Jahr, idealerweise quartalsweise, einen Termin in Ihrem Kalender ein, um Ihre Ziele zu überprüfen. Stellen Sie sich dabei folgende Fragen:
- Bin ich noch auf Kurs, um meine Ziele im geplanten Zeitrahmen zu erreichen?
- Haben sich meine Einnahmen oder Ausgaben wesentlich verändert?
- Gibt es neue Lebensereignisse (Heirat, Kinder, Jobwechsel), die eine Anpassung meiner Ziele erfordern?
- Sind meine ursprünglichen Ziele immer noch relevant und wichtig für mich?
- Gibt es neue finanzielle Produkte oder Anlagemöglichkeiten, die meine Strategie verbessern könnten?
Basierend auf diesen Überlegungen sollten Sie bereit sein, Ihre Finanzziele anzupassen – sei es durch eine Änderung der Sparrate, eine Verschiebung des Zeitrahmens oder sogar die Neudefinition eines Ziels. Flexibilität ist hier der Schlüssel. Ein starres Festhalten an unerreichbaren Zielen kann demotivierend wirken, während eine realistische Anpassung Sie weiterhin auf dem richtigen Weg hält. Die regelmäßige Kontrolle hilft auch, kleine Abweichungen frühzeitig zu erkennen und Korrekturmaßnahmen zu ergreifen, bevor sie zu großen Problemen werden. So stellen Sie sicher, dass Ihre Finanzziele stets aktuell, motivierend und realistisch bleiben, und tragen maßgeblich zu Ihrer finanziellen Gesundheit in DE bei.


